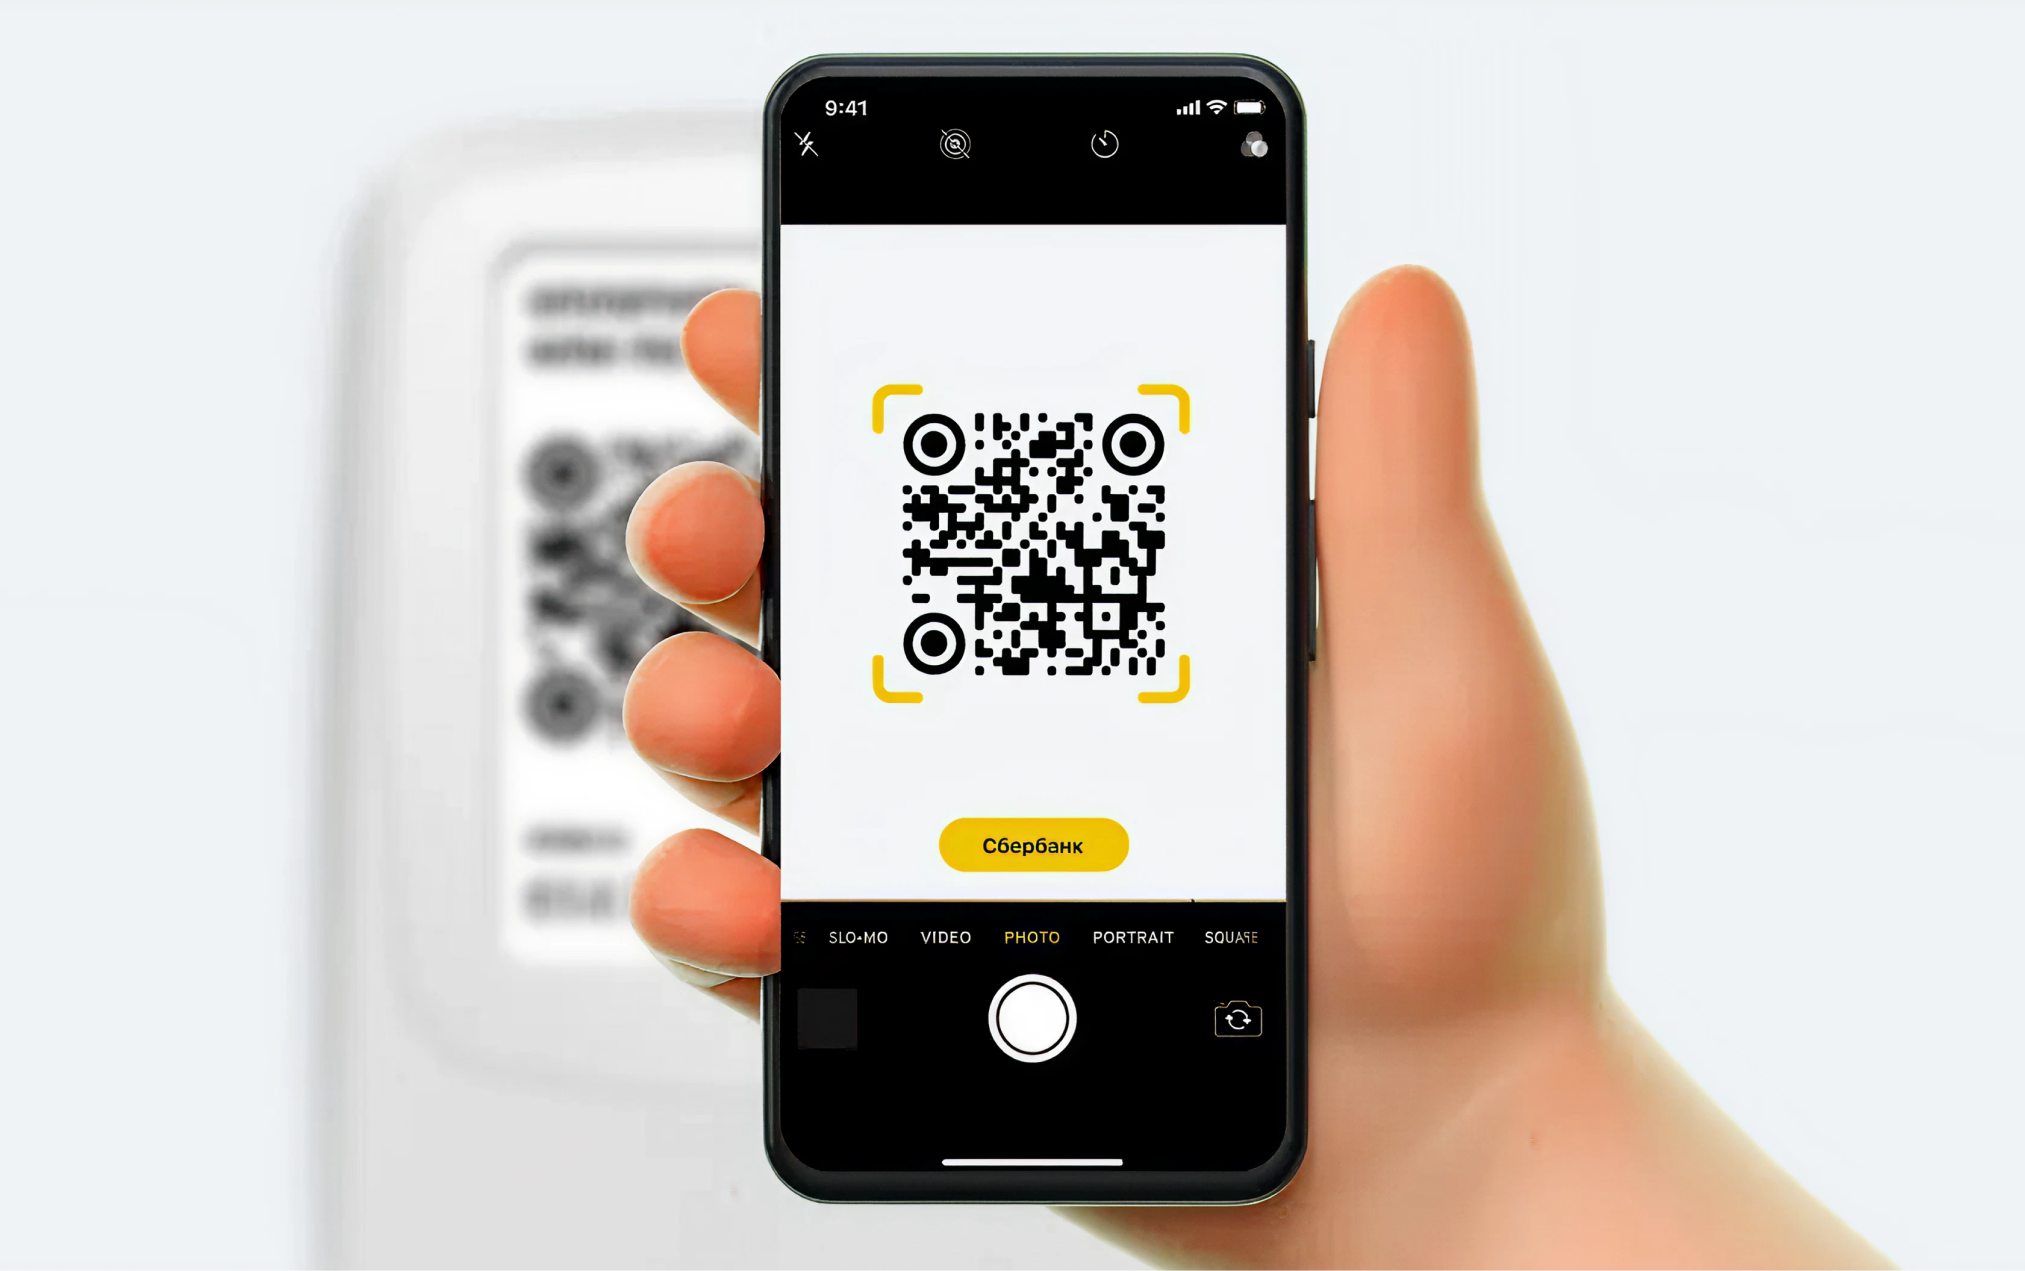
Главная проблема кроется в классификации операции: банк считывает QR-платеж как обычный перевод средств, а не как покупку товара. Из-за этого держатели карт лишаются кешбэка и бонусов. Более того, если вы пользуетесь кредиткой, банк может списать комиссию, а сама сумма трансакции пойдет в зачет лимита бесплатных переводов, что особенно критично для тех, кто часто отправляет деньги близким.
Второй барьер — техническая нестабильность. Для оплаты требуется стабильное интернет-соединение, чтобы запустить банковское приложение. При плохой связи процесс затягивается, превращая минутную покупку в ожидание загрузки интерфейса. Третий риск связан с безопасностью: мошенники практикуют QR-фишинг, наклеивая поддельные коды поверх настоящих на кассах или в меню заведений. Переход по такой ссылке ведет на вредоносный сайт. Чтобы избежать кражи данных, эксперт советует использовать только динамические QR-коды, которые генерируются непосредственно на терминале в момент оплаты.


Комментарии (0)
Пока нет комментариев. Будьте первым!