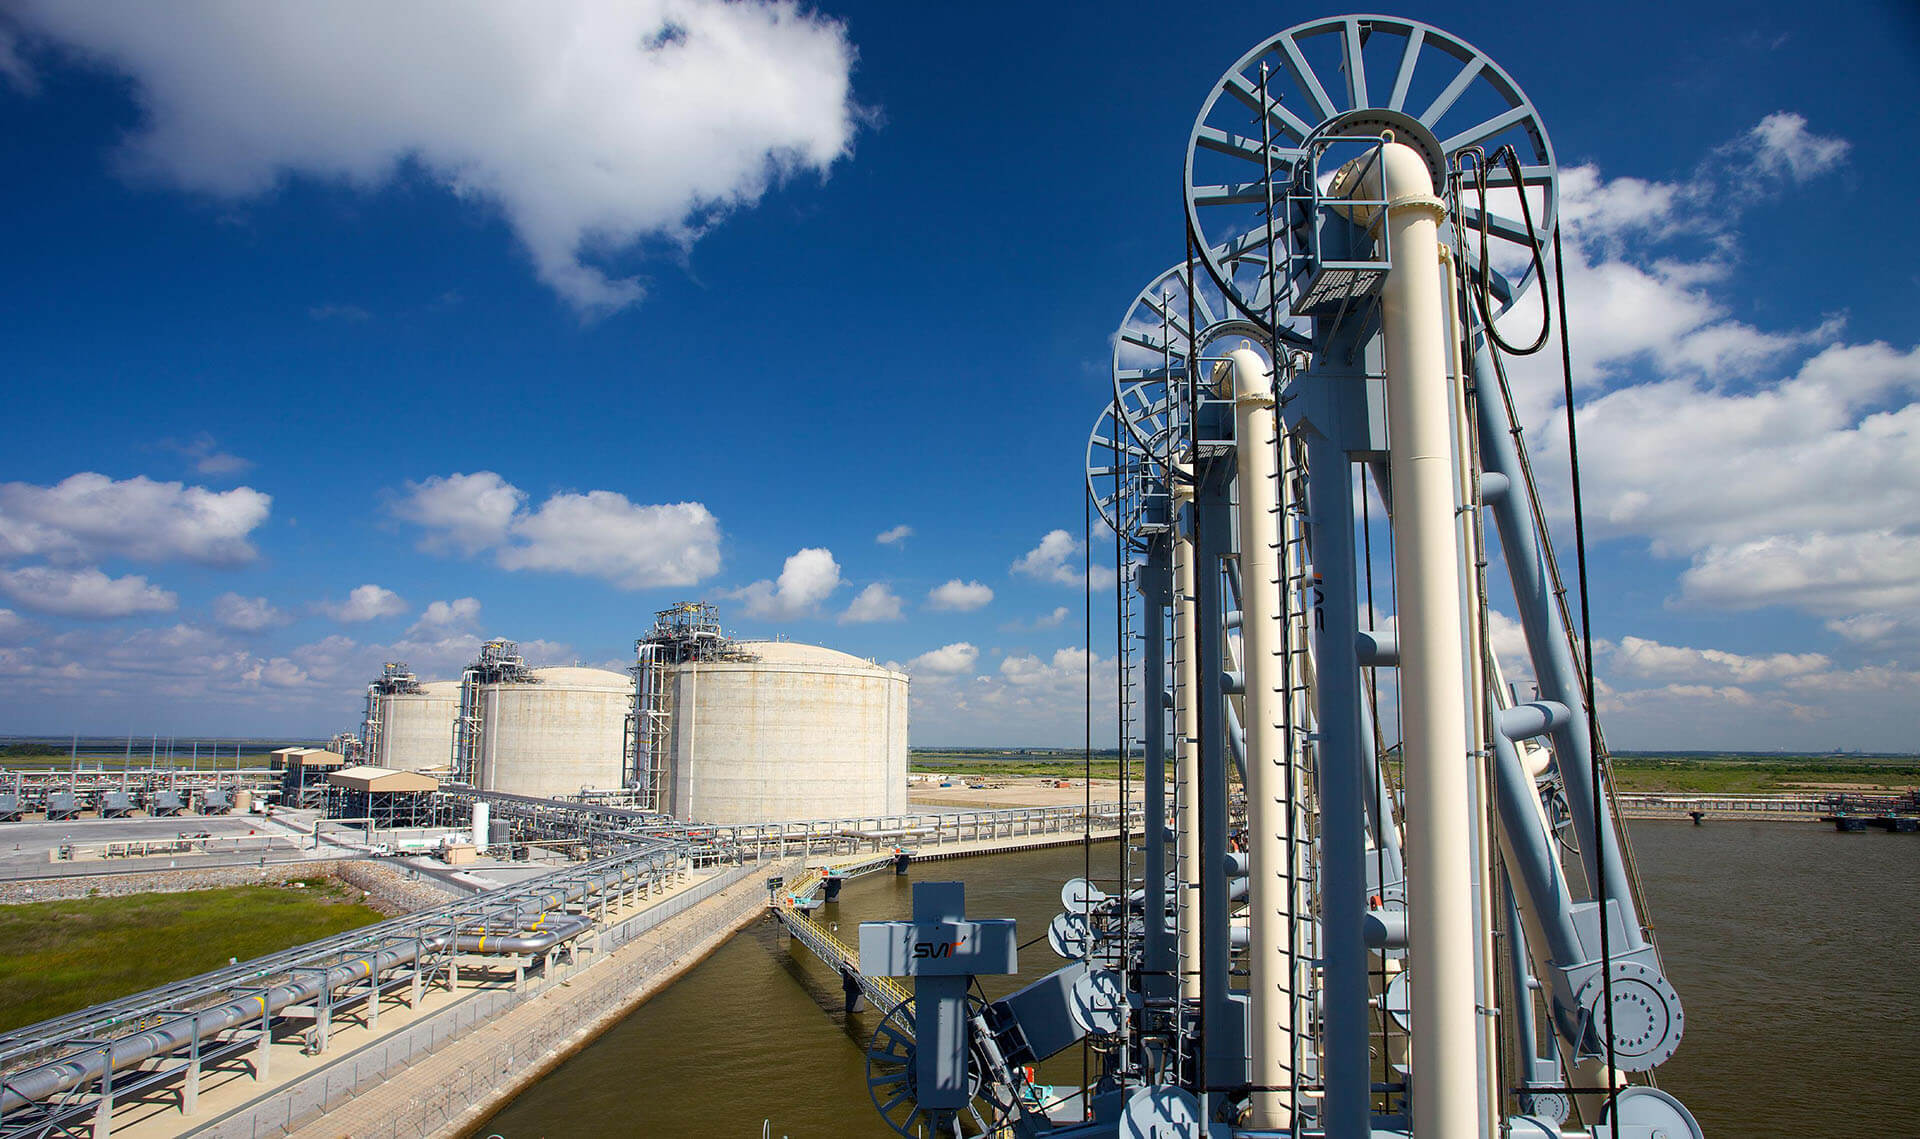
Испания обладает развитой сетью терминалов и альтернативными источниками поставок, включая Алжир, США и Нигерию. Это позволяет экспертам исключить риск физического дефицита газа. Однако переход на альтернативные маршруты неизбежно повлечет рост себестоимости продукции. Наиболее уязвимыми отраслями окажутся химическая промышленность, производство цемента, стекла и керамики. Итоговый ущерб будет зависеть от конъюнктуры мирового рынка и погодных условий: холодная зима может дополнительно разогнать стоимость энергоресурсов.
Помимо экономических факторов, испанские компании столкнутся с юридическими сложностями. Решение Евросоюза о поэтапном запрете импорта дает повод ссылаться на форс-мажор, но не аннулирует контракты автоматически. Это создает почву для затяжных арбитражных споров, в частности, вокруг договоренностей Naturgy с «Ямал СПГ». При этом роль Испании как «газового шлюза» для Европы останется ограниченной: пропускная способность инфраструктуры для передачи топлива во Францию и далее на восток не позволяет стране стать ключевым транзитером, даже если она нарастит объемы приема СПГ.



Комментарии (0)
Пока нет комментариев. Будьте первым!